回测太完美、规则没守住:赢错方式的一天(第 4 篇)
回测与交易规则的真实记录:9 月 28 日 prop firm 账户赚 838 美元,但 5 条规则只守住 2 条,盈利那笔押上了剩余余量的 73%,而一个完美回测其实藏着错误。
今晚,我的账户离 282,000 美元的下限还有 5,878 美元:余额 287,878 美元,两个交易日里余量增加了 690 美元。纸面上是好消息。但细看,9 月 28 日是我最不想重来的一天:5 条交易规则只守住 2 条,拯救这一天的那笔交易恰恰最危险。同一天,一个看起来完美的回测也被证明是错的。
这是我 30 万美元自营交易公司(prop firm)账户交易日志的第 4 篇。下面依次介绍:这一天的逐笔交易、盈利那笔为什么押上了余量的 73%、规则的如实复盘、黄金回测得出的结论、模拟交易,以及第 2 篇留下的问题:继续,还是暂停。
要点速览
- 9 月 28 日晚,账户为 287,878 美元,距 282,000 美元下限还有 5,878 美元;第 2 篇时是 5,188 美元,两个交易日增加 690 美元。
- 当天收在 +838 美元:5 笔亏损,1 笔盈利 +3,032 美元。全部是卖出,顺着黄金下跌的方向。
- 盈利那笔的风险是 2,072 美元,占当时剩余余量 2,846 美元的 73%。如果止损,账户离关闭只剩 774 美元。
- 交易规则:5 条守住 2 条,另有 1 条只守住一半。“一天亏两笔就停”和“最大风险 375 美元”都没守住。
- 黄金回测:测试过的方法没有一种能赚钱。一个在 5 年半里看起来非常出色的结果,其实来自模拟错误。
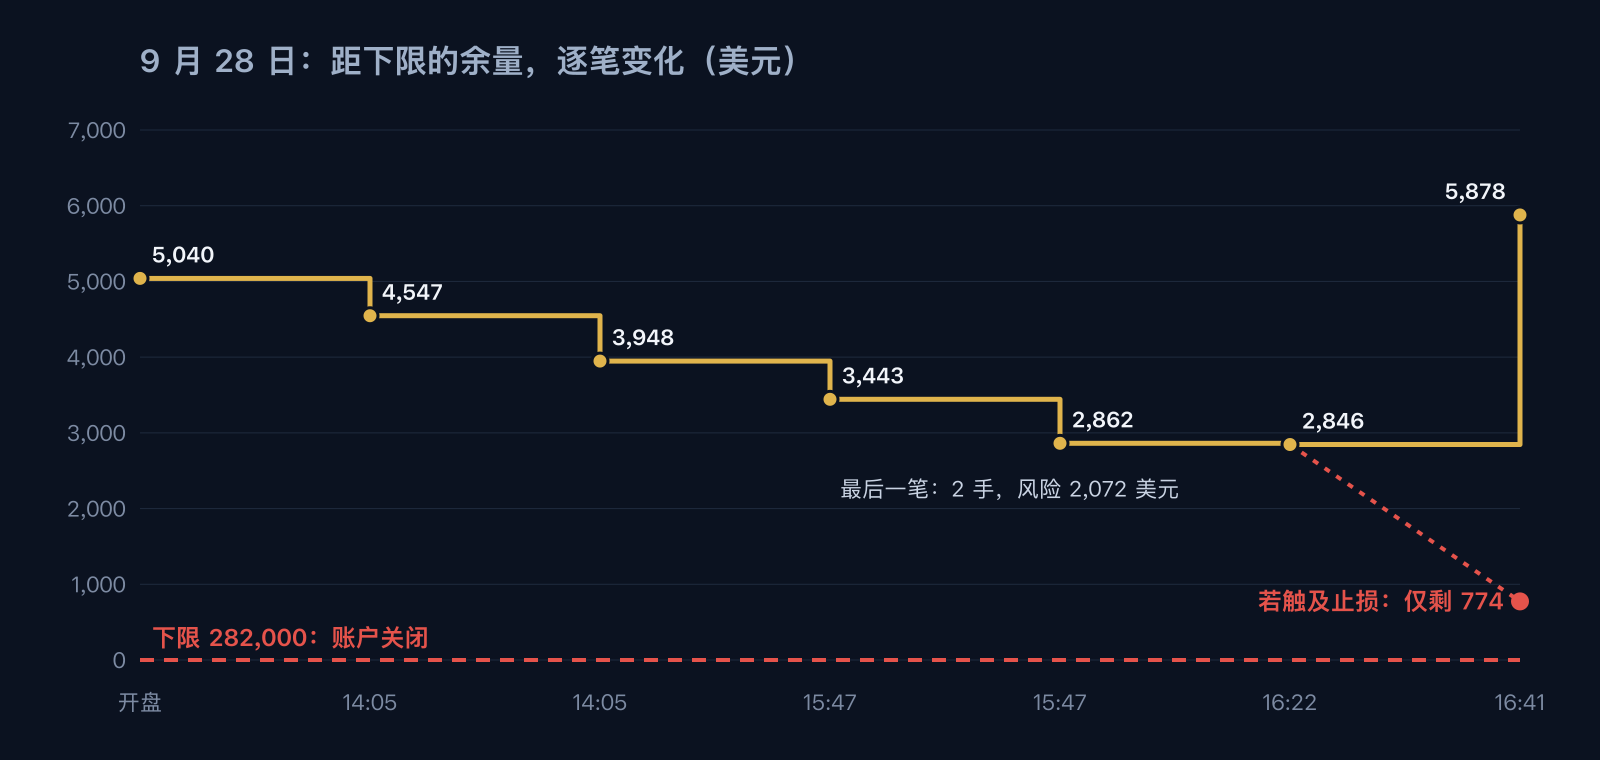
9 月 28 日每次平仓后,距 282,000 美元下限的余量。红色虚线:如果最后一笔触及止损会发生什么。
今天的数字:距下限 5,878 美元
今晚账户是 287,878 美元,距关闭还有 5,878 美元的余量。9 月 24 日第 2 篇时是 5,188 美元。之后:
- 9 月 25 日:−148 美元。 第 3 篇写的是 −144 美元;之后一笔 0.01 手的交易又亏了 4 美元。
- 9 月 28 日:+838 美元。
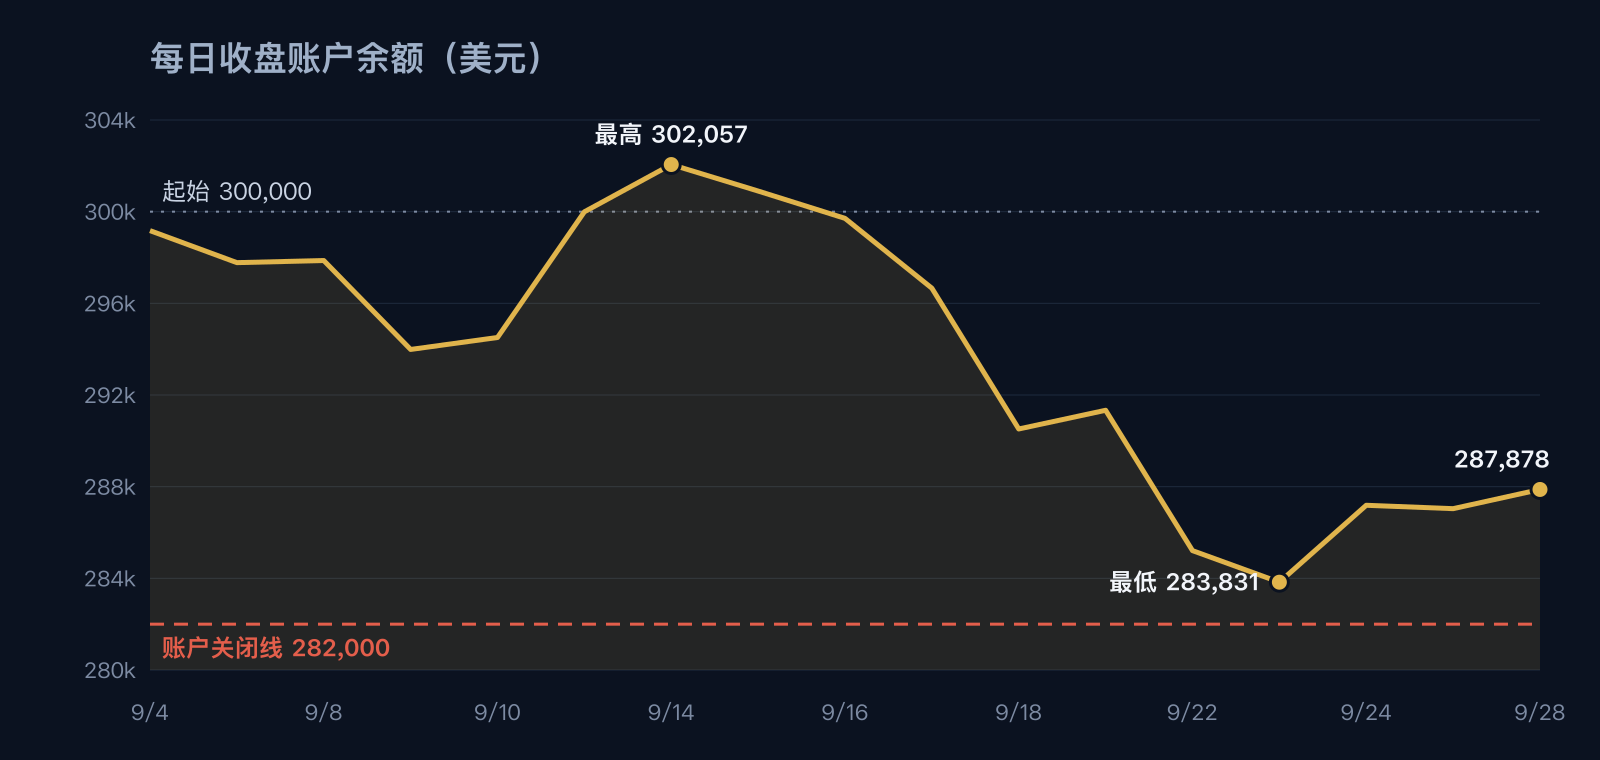
两个交易日余量增加了 690 美元。但它是怎么增加的,比数字本身更重要。
9 月 28 日,逐笔复盘
所有交易都是卖出,方向是对的:问题不在方向。黄金整天下跌,从开盘约 4,269 美元跌到收盘 4,114 美元,大约 −155 美元。自 9 月 18 日的高点(4,399 美元)以来,跌幅已超过 280 美元。当天没有重要的财经数据公布:这是一次没有消息的下跌。
| 时间 | 交易 | 入场 | 止损 | 出场 | 结果 |
|---|---|---|---|---|---|
| 13:55 | 卖出 0.5 手 | 4,151.14 | 4,161,随订单设置 | 14:05 止损 | −493 美元 |
| 14:00 | 卖出 0.5 手 | 4,148.67 | 下单后才设置 | 14:05 止损 | −599 美元 |
| 14:55 | 卖出 1 手 | 4,150.16 | 下单后才设置 | 15:47 止损 | −505 美元 |
| 15:41 | 卖出 0.5 手 | 4,145.60 | 下单后才设置 | 15:47 止损 | −581 美元 |
| 16:08 | 卖出 2 手 | 4,142.64 | 移到开仓价 | 16:22 出场 | −16 美元 |
| 16:24 | 卖出 2 手 | 4,141.64 | 4,152,随订单设置 | 16:41 目标 4,126.48 | +3,032 美元 |
| 合计 | 5 亏 1 盈 | +838 美元 |
14:05 时我已经亏了 2 笔。我的第 2 条规则是:当天结束,关闭平台。我没有关。15:41 那笔卖出是在 14:55 那笔还持仓时开的;最后一笔交易中,我还中途把目标往下挪了。
9 月 25 日,同样的剧本
9 月 25 日也是同样的模式:开头大亏,然后加大仓位追回来。当天合计:−148 美元。
- 15:17 买入 1 手,15:30 止损:−1,929 美元。
- 15:39 买入 1 手,16:01 止损:−1,083 美元。
- 一笔几乎持平的交易:+4 美元。
- 两笔买入一起持有(16:38 的 0.5 手、17:47 的 1 手),18:02 平仓:+1,056 美元和 +1,808 美元。
- 0.01 手:−4 美元。
拯救这一天的交易,恰恰最危险
16:24 那笔盈利交易,押上了我剩余余量的 73%。就在它之前,5 笔亏损之后,我离下限只剩 2,846 美元。这笔交易的风险是 10.36 美元 × 2 手,即 2,072 美元。如果触及止损,账户当天会停在离永久关闭只有 774 美元的地方。
它符合公司的规则:每笔 1% 的上限是 3,000 美元。但它远远超出我自己的规则:我在第 2 篇里定的上限是 375 美元。它赚钱了。这并不代表它是个好决定。
这正是我在第 1 篇描述过的模式:连亏之后加倍仓位,想“赢回来”。这种报复性交易在 25 日和 28 日连续奏效了两次。正因如此,它才危险。
我的交易规则:逐条如实复盘
交易计划里的 5 条规则,我守住了 2 条,另有 1 条只守住一半。以下是细节,数字不做任何修饰。
| 规则 | 结论 | 实际情况 |
|---|---|---|
| 1. 余量低于 5,000 美元时,每笔最大风险 375 美元 | 没守住 | 第 1 笔亏损后余量跌破 5,000 美元,之后每笔亏损都超过 490 美元,最后一笔风险 2,072 美元 |
| 2. 亏 2 笔就收工 | 没守住 | 14:05 第 2 笔亏损后我继续交易,又开了 4 笔 |
| 3. 高影响数据公布前后 10 分钟不交易 | 守住了 | 当天没有这一级别的数据公布 |
| 4. 下单确认前先设止损 | 一半:6 次中 2 次 | 另外 4 次是下单后才设,在公司 5 分钟的时限内,但不符合我的规则 |
| 5. 每周公布余量 | 守住了 | 就是这篇文章 |
第 3 条守住,是因为当天没有数据公布,而不是因为我做了什么努力。真正重要的两条,仓位大小和亏 2 笔就停,恰恰是我没守住的。把规则写下来,仍然不够。
黄金回测:测试告诉了我什么
我测试过的交易黄金区间的方法,没有一种能赚钱。我使用由三个引擎自动计算的买卖区间:一个固定规则程序和两个 AI 助手(Jev、Claude 和 Python 的对比一文有介绍)。今天我问了它们一个简单的问题:有没有一种交易这些区间的方法能赚钱?回测先用 3 个月,再用 5 年半的逐分钟历史数据。
- 在区间反弹时买入或卖出: 测试了 648 种参数,没有一种赚钱。可以做到 84% 的胜率(小目标、大止损),但仍然亏钱:每次止损会抹掉 5 到 10 次盈利。
- 极短止损(1 到 5 美元)配远目标: 360 种参数,没有一种赚钱。止损 1 美元时,价格有 63% 的概率打到止损,而点差本身就吃掉 30% 的风险。
- 交易区间突破: 3 个月看起来是赚钱的。5 年半看起来甚至非常出色,每一年都盈利。好得令人难以置信。
我去找错误,找到了:回测在区间边缘卖出,而价格其实已经跌到区间下方。实盘中成交价会更低。修正后,2021 年到 2026 年每一年都是亏损的。
这一天最有用的教训:看起来完美的回测,几乎总是藏着错误。这已经是我第六次遇到这种假结果。我还关掉了两个 AI 助手中较贵的那个,每个交易日约 3.80 美元,而它给出的区间并不比其他的更赚钱。
模拟交易与跟踪的信号
在模拟交易中,前一日高低点突破策略在 3 连亏之后第一次盈利。周五低点被跌破后,凌晨 3 点在 4,227.38 卖出,持有一整天,收盘前在 4,114 附近平仓:约 +4,635 美元,相当于风险的 3.1 倍。累计:4 笔交易,1 笔盈利,约 +1,400 美元(+0.9 R)。
我按自己的仓位纸面跟踪的信号频道 TRADE CRAFT,14:59 在 4,154.64 卖出,15:02 达到目标:+1,754 美元。累计:10 笔交易,胜率 50%,−2,681 美元。这个信号比我自己 14:55 的卖出晚 4 分钟,价格几乎一样。它的止损离入场 7.36 美元,我的是 5 美元:它的扛住了,我的被打掉了。
两种情况下,4 笔和 10 笔交易都证明不了什么。至少要一百笔左右。
继续,还是暂停?
数字还没有给出定论,但倾向于谨慎。不加修饰地说,它们告诉我:
- 我在黄金上测试过的方法,没有一种有被证明的优势;
- 最近两个交易日走的是同一个剧本:先大亏,再加大仓位追回来;
- 9 月 28 日,只要在错误的时刻再亏一笔,账户离关闭就只剩 774 美元。
余量增加了。但它增加的方式,正是 9 月 2 日已经让一个账户被关闭的方式。模拟交易 100 笔的目标还很远。在第 5 篇里,我会报告自己是否整整一周都守住了规则,并附上可以核对的数字。
常见问题
回测结果太好,为什么反而要怀疑?
因为它几乎总是藏着模拟错误。在黄金上,我的突破策略在 5 年半里每一年都显得盈利。其实回测在区间边缘卖出,而价格已经跌到区间下方。修正成交价格后,2021 年到 2026 年每一年都是亏损。
亏损之后加大仓位为什么危险?
因为在错误时刻的一次止损,就可能抹掉一切。9 月 28 日,5 笔亏损之后,我的最后一笔在 2,846 美元的余量中押上了 2,072 美元,也就是 73%。它赚了 3,032 美元,但如果亏了,账户离关闭只剩 774 美元。结果好,不代表决定对。
连续亏损之后,怎样守住交易规则?
就我的情况,把规则写下来并不够:9 月 28 日,计划要求停下,我却在亏了 2 笔之后继续交易。规则必须自动生效,不需要当下再做决定:直接退出交易平台,而不只是关掉图表。这是我宣布过却没有执行的措施。
判断一个策略需要多少笔交易?
一百笔左右。我的模拟交易中,前一日突破策略只有 4 笔(1 笔盈利,约 +0.9 R),跟踪的信号频道有 10 笔(胜率 50%,−2,681 美元)。两者都太少,无论好坏都无法下结论。
下一篇:经济数据如何推动黄金,两项“中等”数据才是当天主角。
交易日志的所有文章都汇总在博客。
本文不构成投资建议。保证金交易具有较高的本金亏损风险。
本内容仅为个人经验分享,不构成投资建议。交易杠杆产品存在较高的亏损风险。