Prop Firm 挑战日志:从 −4.9% 抢救 30 万美元账户(第 1 篇)
XFunded 30 万美元挑战账户的真实记录:13 个交易日亏损 14,834 美元,账户规则、用数字复盘的错误,以及抢救计划。第 1 篇。
更新于 2026年9月24日
2026 年 9 月 4 日,我在 XFunded 拿到了一个 30 万美元的 prop firm(自营交易公司)挑战账户。9 月 22 日,账户显示 285,166 美元,即 −4.9%。这个系列的交易日志会用真实数字记录我的尝试:在触及最大回撤下限之前,把这个账户拉回来。
要点速览
- XFunded 30 万美元挑战账户于 2026 年 9 月 4 日开通,9 月 22 日为 285,166 美元(−14,834 美元,−4.9%)。
- 距离失去账户的余量:如果下限是 −6%,约为 3,166 美元,比我本月最差的一天(−6,142 美元)还少。
- 已平仓 50 笔,胜率 53%,却仍然亏损:平均亏损(−1,369 美元)是平均盈利(+626 美元)的 2.2 倍。
- 计划:每笔风险降到 0.25%,亏两笔就收工,任何策略在模拟交易中证明自己之前都不上真实账户。
- 20,000 种情景模拟:回到 30 万美元需要 10 到 18 周,成功概率视实际余量在 35% 到 76% 之间。
起点:13 个交易日亏损 14,834 美元
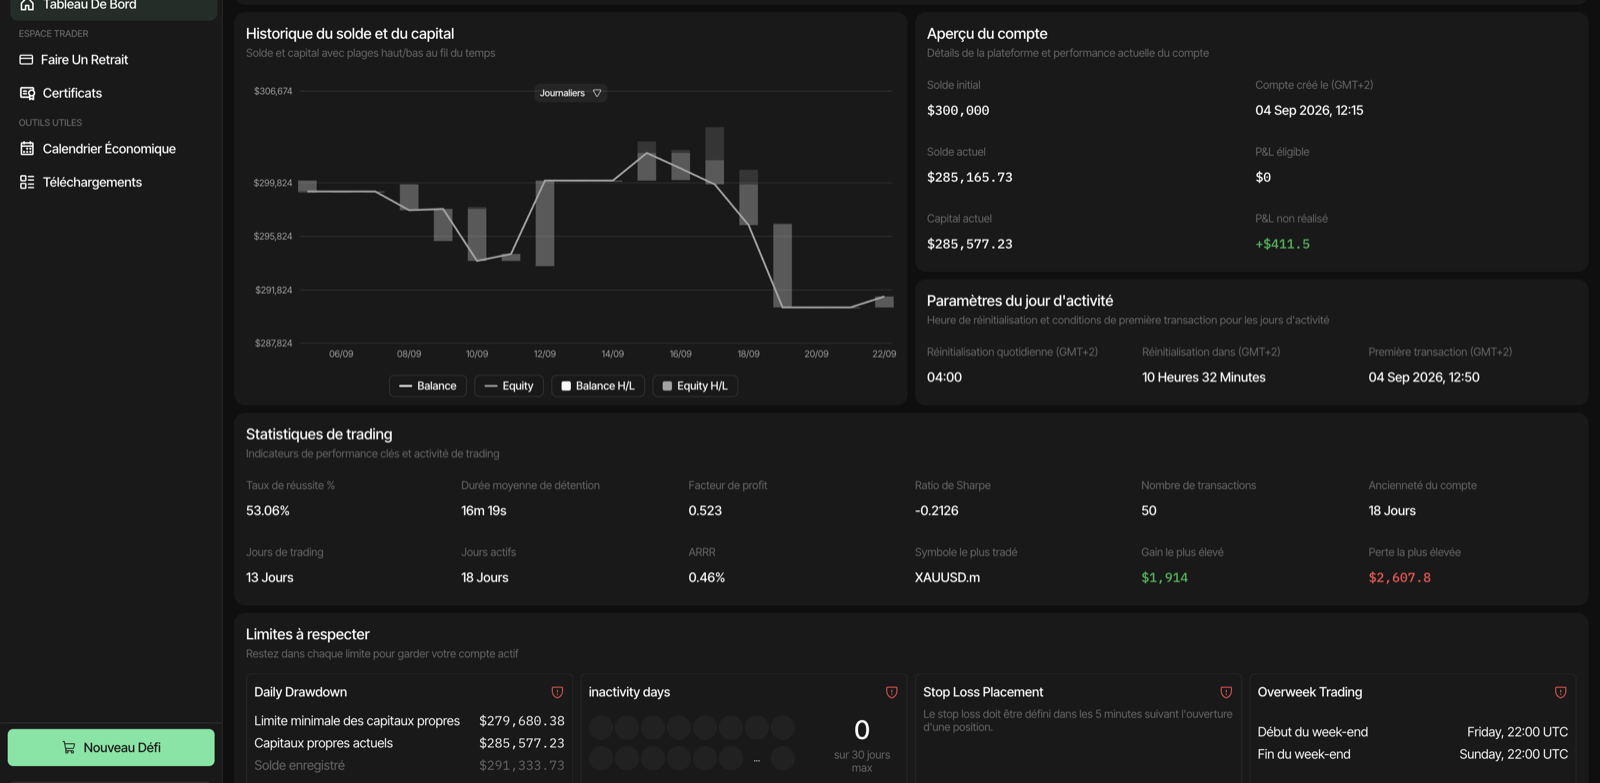
2026 年 9 月 22 日我的 XFunded 后台:余额走势、统计数据和账户限制。
这不是我在 XFunded 的第一个账户。上一个 25,000 美元的账户在 9 月 2 日被关闭,原因只有一个:两笔交易的风险超过了资金的 1%(−1.86% 和 −1.22%)。最让人不安的是,违规发生在 8 月 19 日,处罚却在两周后才到。prop firm 会事后复查全部历史。一次仓位计算失误,就可能在几周后让账户关闭。
我开这个系列,是为了记录抢救这个 30 万美元账户的过程。没有挑选过的盈利截图,没有“秘密策略”,只有原始数字,包括难看的那些。
XFunded 30 万美元挑战的规则
prop firm 不只看你赚了多少,更看你是否守住每一条限制,只要越过一条,账户就没了。以下是我在 2026 年 9 月 22 日理解的账户规则:
| 规则 | 我账户上的限制 |
|---|---|
| 每笔风险 | 最多为初始资金的 1%(3,000 美元) |
| 单日亏损 | 每天 04:00(GMT+2)重置时记录余额的 4%。9 月 22 日当日下限为 279,680 美元 |
| 最大回撤 | 固定的净值下限,待在后台确认(可能是 −6%,即 282,000 美元) |
| 止损 | 必须设置,且在 5 分钟内设好 |
| 财经数据 | 高影响数据公布前后 10 分钟内禁止交易 |
| 周末 | 周五 22 点至周日 22 点(UTC)不得持仓 |
| 一致性 | 最佳单日不得超过总盈利的 50% |
跟我一起算一下。如果下限真的是 282,000 美元,我只剩 3,166 美元余量,比我本月最差的一天(9 月 18 日的 −6,142 美元)还少。换句话说,我离出局比离目标更近。
我的错误,不加修饰
我详细分析了前 48 笔已平仓交易(截至 9 月 22 日共 50 笔)。结论很残酷。
胜率 54%,却在亏钱。 我的平均盈利是 +626 美元,平均亏损是 −1,369 美元。判断错时亏的钱,是判断对时赚的钱的 2.2 倍。按这个比例,光是打平就需要 69% 的胜率。
XFunded 后台的数据也毫不留情:盈利因子 0.52(每亏 1 美元只赚回 52 美分),夏普比率 −0.21,平均持仓时间 16 分钟。我单笔最大亏损 2,608 美元,占初始资金的 0.87%,离让上一个账户关闭的 1% 限制只差一点。
止盈太短,止损太宽。 我在黄金上只拿 3 到 5 美元的利润,却让价格逆向走 8 到 15 美元。这是“凭感觉”剥头皮的典型陷阱。
报复性交易。 我最差的三天(−3,048 美元、−6,142 美元、−5,196 美元),都是在亏损之后为了“赢回来”而连续开单。
寻找圣杯策略。 我用分析工具在黄金上测试了 270 多种配置:指标、ICT 方法、时段突破、均值回归,甚至让 AI 决定交易。没有一种能稳定跑赢随机。一个由 AI 驱动的机器人在回测中亏了 89%。
轻信信号频道。 我把几个 Telegram 信号频道的每条信号都拿真实价格核对过。其中一个没有任何可测量的优势。另一个成绩看起来很漂亮,却从历史记录里删掉了几百条消息,根本无法知道它是不是在删亏损单。
没读清自己的限制。 直到今天,我仍没有在后台核实最大回撤下限的准确数值。这是我这周要做的第一件事。
我的技术环境
我不是专业开发者,但在 AI 助手帮忙写代码和做分析的情况下,搭了一套完整的实验环境:
- 一台 24 小时运行的 Linux 服务器(VPS),在 Docker 容器里运行 MetaTrader 5。
- 连接 MT5 的 Python,用来读取价格、账户状态和交易历史。
- 按真实 UTC 时间戳记录的分钟级历史数据(Dukascopy),让回测没法作弊。
- Forex Calendar Pro 的财经日历,用来避开禁止交易的数据窗口,并测量新闻对黄金的影响。
- Telegram 提醒:测试中的每个信号、每次开仓和平仓都会推送到我的手机。
- 模拟交易服务:策略在真实价格上实时运行,不下任何真实订单,在拿一美元冒险之前先做判断。
我现在坚持的基本原则:任何策略在模拟交易中证明自己之前,都不许碰我的账户。
我如何用 Forex Calendar Pro API 处理财经数据
说明一下:Forex Calendar Pro 是我自己的服务。我做它,是因为“高影响数据前后 10 分钟内禁止交易”这条规则很难靠手动遵守,而一次疏忽就足以失去账户。
在我的实验环境里有三个具体用途:
- 自动封锁禁止交易的时间窗口。 每天早上,我的 Python 脚本用
GET /api/announcements?impact=high&tz=hongkong获取当天的数据公布。任何距离高影响事件不到 10 分钟的开仓都会被拒绝,根本到不了 MT5。 - 在回测中测量数据公布对黄金的影响。
/api/announcements/archive?from=…&to=…&impact=high接口会返回历史数据公布记录。我把它和 Dukascopy 的分钟数据对齐,看 XAU/USD 在非农或 CPI 公布后 30 分钟内实际怎么走,而不是靠猜。 - Telegram 每日简报。 当天的高影响事件会在伦敦开盘前推送到我的手机,我知道哪些时间不能交易。
这并不能让策略变得赚钱,但能避免一个普通策略被一条行政规则“处决”。参数说明见 API 文档,免费方案就足够查看一周的日历。
抢救计划
1. 先止血
- 每笔风险降到 0.25%(750 美元),余量这么薄的时候甚至降到 0.125%。
- 止损永远不大于止盈。
- 亏两笔就收工。
2. 两个策略实时测试
- 前一日高点或低点突破,以 H1 收盘确认。 这是唯一在 8 年历史数据上站得住的思路:每笔 +0.105 R,9 年中有 8 年为正。在最近 6 个月里,按 0.5% 风险在我的账户上模拟,会赚 +20,690 美元,但中间有过 −13,000 美元的回撤,而且光是 6 月一个月的盈利就超过了总额。
- 实时跟踪一个信号频道。 每条消息在到达的那一秒就被记录下来,赶在任何删除或修改之前。
3. 对时间保持现实
我模拟了 20,000 种情景。用一个略有优势的策略、每笔 0.25% 风险,回到 30 万美元大约需要 10 到 18 周。视距离下限的实际余量,成功概率在 35% 到 76% 之间。按我以前的交易方式,同样的模拟结果是 0%。结论很清楚:首先要改的不是仓位大小,而是交易方式。
账户追踪
每一篇都会更新这张表。
| 日期 | 余额 | 距下限余量(按 −6%) | 备注 |
|---|---|---|---|
| 2026-09-04 | 300,000 美元 | 18,000 美元 | 开户 |
| 2026-09-22 | 285,166 美元 | 3,166 美元 | −4.9%,开户以来 50 笔交易,盘中读数(收盘 285,209 美元),下限待确认 |
| 2026-09-23 | 283,831 美元 | 1,831 美元 | 余额最低点 |
| 2026-09-24 | 287,188 美元 | 5,188 美元 | 确认下限为 282,000 美元(第 2 篇) |
| 2026-09-25 | 287,044 美元 | 5,044 美元 | 使用 AI Zones 的第一天,−144 美元(第 3 篇) |
常见问题
XFunded 30 万美元挑战有哪些规则?
在我的账户上:每笔最多 1% 风险,单日最多亏损 4%,固定的净值下限(可能是 −6%),5 分钟内必须设止损,高影响数据前后 10 分钟内禁止交易,周末不得持仓,以及 50% 的一致性规则。完整表格见上文。
为什么我的 prop firm 账户在违规两周后才被关闭?
因为 prop firm 会事后审查交易历史。在我的 25,000 美元账户上,违规(两笔风险超过 1% 的交易)发生在 8 月 19 日,关闭是在 9 月 2 日。规则是否遵守,是逐笔检查的,而不只看最终余额。
亏损 4.9% 的 prop firm 账户还能救回来吗?
数学上可以,但很慢。我的 20,000 种情景模拟显示,在略有统计优势、每笔 0.25% 风险的情况下需要 10 到 18 周,成功概率视距离下限的实际余量在 35% 到 76% 之间。按我以前的交易方式,概率是 0%。
这个系列会写什么
每周:
- 账户的真实状态(余额、距下限余量、每条规则的遵守情况);
- 各策略的模拟交易结果,亏损的也写;
- 我学到了什么,以及仍然没能避免的错误。
我不知道这个账户能不能活下来。但如果你在 prop firm 交易,你会从内部看到是什么让账户亏掉,也许还能看到是什么把它救回来。所有文章都汇总在博客。
下一篇:我的 prop firm 账户最大回撤,以及 7 条规则的实际执行方式。
本文不构成投资建议。保证金交易具有较高的本金亏损风险。
本内容仅为个人经验分享,不构成投资建议。交易杠杆产品存在较高的亏损风险。